
Mataram (Suara NTB) – Komisi III DPRD Provinsi NTB menyampaikan hasil evaluasi Menteri Dalam Negeri (Mendagri) terhadap Rancangan Peraturan Daerah (Ranperda) NTB tentang Perubahan atas Peraturan Daerah Provinsi NTB Nomor 2 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah.
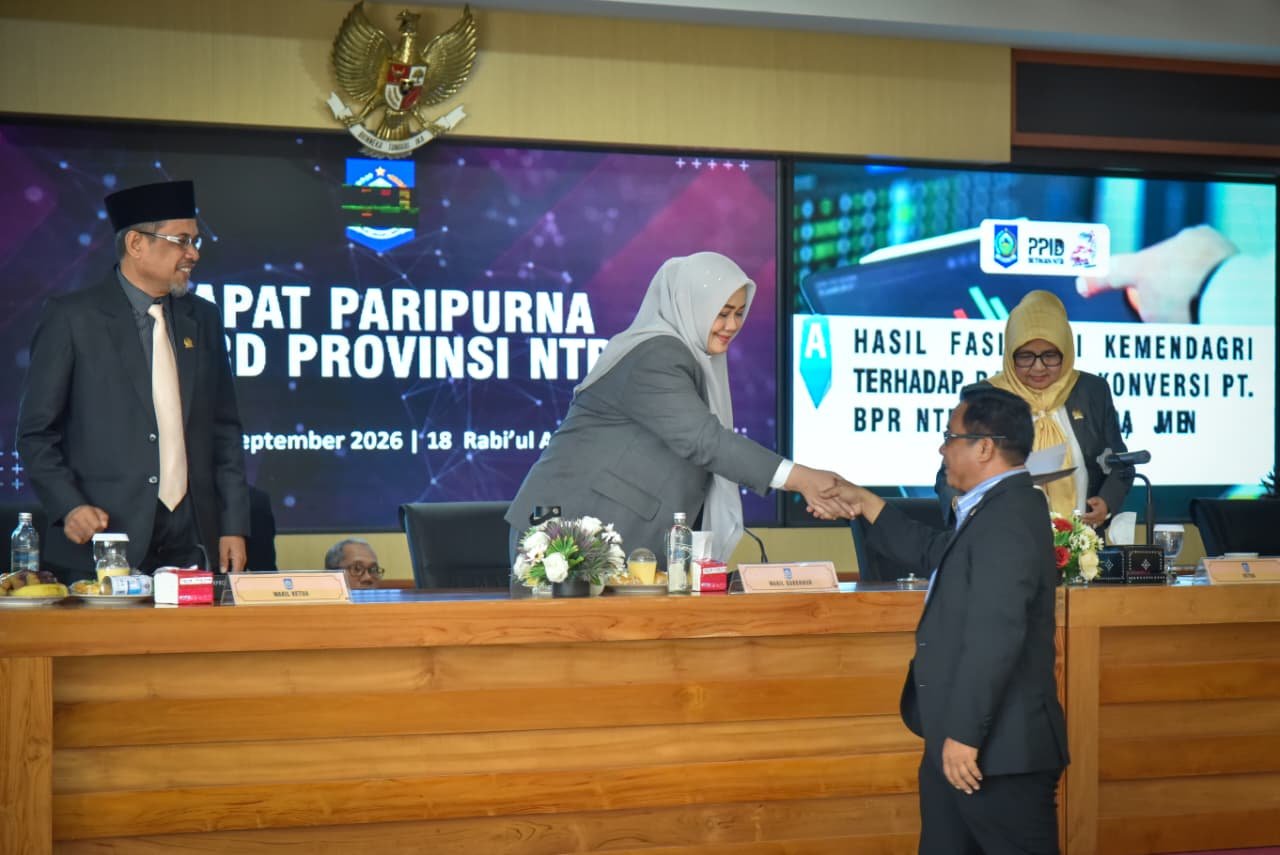
Laporan tersebut disampaikan anggota Komisi III DPRD NTB, Muhammad Aminurlah, dalam rapat paripurna DPRD NTB pada Selasa (29/9/2026). Dalam kesempatan itu disampaikan bahwa tindak lanjut terhadap hasil evaluasi Mendagri menjadi bagian penting untuk memastikan Perda yang ditetapkan memiliki kepastian hukum, selaras dengan peraturan perundang-undangan yang lebih tinggi dan dapat dilaksanakan secara efektif.
“Komisi III memandang bahwa tindak lanjut atas hasil evaluasi Menteri Dalam Negeri ini merupakan bagian penting untuk mendukung penguatan kapasitas fiskal dan kualitas pelayanan publik di Nusa Tenggara Barat,” kata Aminurlah.
Berdasarkan lampiran keputusan Mendagri, hasil evaluasi pada prinsipnya mencakup ketentuan yang tetap dipertahankan, ketentuan yang harus disempurnakan, serta sejumlah ketentuan atau komponen tarif yang harus dihapus.
Pada Pasal 26 mengenai Pajak Air Permukaan (PAP), Kemendagri meminta penyempurnaan terutama terkait objek pajak dan kegiatan yang dikecualikan dari objek PAP. Rumusan pengecualian harus diselaraskan dengan Pasal 28 UU Nomor 1 Tahun 2022.
Koreksi penting lainnya terdapat pada Pasal 74 mengenai retribusi perizinan tertentu. Dalam Ranperda sebelumnya terdapat usulan penambahan ayat (3), antara lain mengatur tingkat penggunaan jasa atas pelayanan penggunaan tenaga kerja asing dan pelayanan pengelolaan pertambangan rakyat.
“Dengan demikian, formulasi tambahan mengenai pengukuran tingkat penggunaan jasa pelayanan pengelolaan pertambangan rakyat tidak dapat dimasukkan melalui perubahan Pasal 74 sebagaimana rancangan sebelumnya,” ujar Aminurlah.
Dalam evaluasi terhadap lampiran tarif retribusi, terdapat sejumlah jenis tarif yang dihapus dari Ranperda. Untuk retribusi pelayanan kesehatan, sejumlah tarif penggunaan aset rumah sakit sebagai sarana praktik, pendidikan, penelitian dan pengembangan kompetensi dihapus dari kelompok retribusi pelayanan kesehatan.
“Alternatif lainnya, penerimaan tersebut dapat diperlakukan sebagai lain-lain pendapatan asli daerah yang sah. Koreksi tersebut antara lain berlaku terhadap penggunaan aset pada RS H.L. Manambai Abdulkadir dan RS Mutiara Sukma,” jelasnya.
Sementara pada retribusi jasa kepelabuhanan, tarif jasa pelayanan penerbitan persetujuan berlayar dihapus karena dinilai tidak sesuai dengan ketentuan PP Nomor 35 Tahun 2023. Koreksi juga dilakukan terhadap sejumlah objek dan tarif di bidang pemanfaatan ruang laut dan kegiatan perikanan.
“Menurut hasil evaluasi tersebut, penghapusan terutama disebabkan jenis penerimaan tersebut telah masuk dalam rezim Penerimaan Negara Bukan Pajak (PNBP) berdasarkan peraturan perundang-undangan yang berlaku. Karena itu, penerimaan yang sudah menjadi PNBP tidak dapat dipungut kembali sebagai retribusi daerah,” jelasnya.
Selain itu, Kemendagri mengoreksi sejumlah jenis pelayanan yang berkaitan dengan pemanfaatan aset dan pelayanan teknis karena nomenklatur pungutannya dinilai tidak sesuai dengan ketentuan mengenai objek retribusi pemanfaatan aset daerah.
Beberapa jenis pelayanan yang turut dikoreksi antara lain jasa pemeriksaan kesehatan hewan, pengambilan sampel lingkungan, pencetakan peta tematik, pelatihan atau pengembangan kompetensi, serta studi tiru.
“Komisi III DPRD NTB menilai seluruh hasil evaluasi tersebut perlu ditindaklanjuti secara cermat agar Perda Pajak Daerah dan Retribusi Daerah yang ditetapkan tidak hanya memiliki dasar hukum yang kuat, tetapi juga dapat diterapkan secara efektif dan memberikan kepastian bagi pemerintah daerah maupun masyarakat,” pungkasnya. (ndi)