
Mataram (Suara NTB) – DPRD NTB mengkritisi lambannya pengajuan pembahasan Rencana Anggaran Pendapatan Belanja Daerah (APBD) NTB 2027. Kritik tersebut disampaikan oleh anggota Komisi III DPRD NTB dari Partai Amanat Nasional (PAN), Muhammad Aminurlah.
Menurutnya mekanisme pembahasan APBD 2027 tidak sejalan dengan Peraturan Pemerintah (PP) Nomor 12 Tahun 2018 tentang Pedoman Penyusunan Tata Tertib DPRD Provinsi, Kabupaten, dan Kota, khususnya Pasal 103 dan 104. dia juga merujuk Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara.
Berdasarkan ketentuan tersebut, kepala daerah wajib mengajukan rancangan peraturan daerah (raperda) tentang APBD beserta penjelasan dan dokumen pendukung kepada DPRD paling lambat 60 hari sebelum tahun anggaran berakhir untuk memperoleh persetujuan bersama.
”Sekarang kita masuk ke November pimpinan. Bagaimana kita mau baik tata kelola pengelolaan keuangan daerah,” ujarnya.
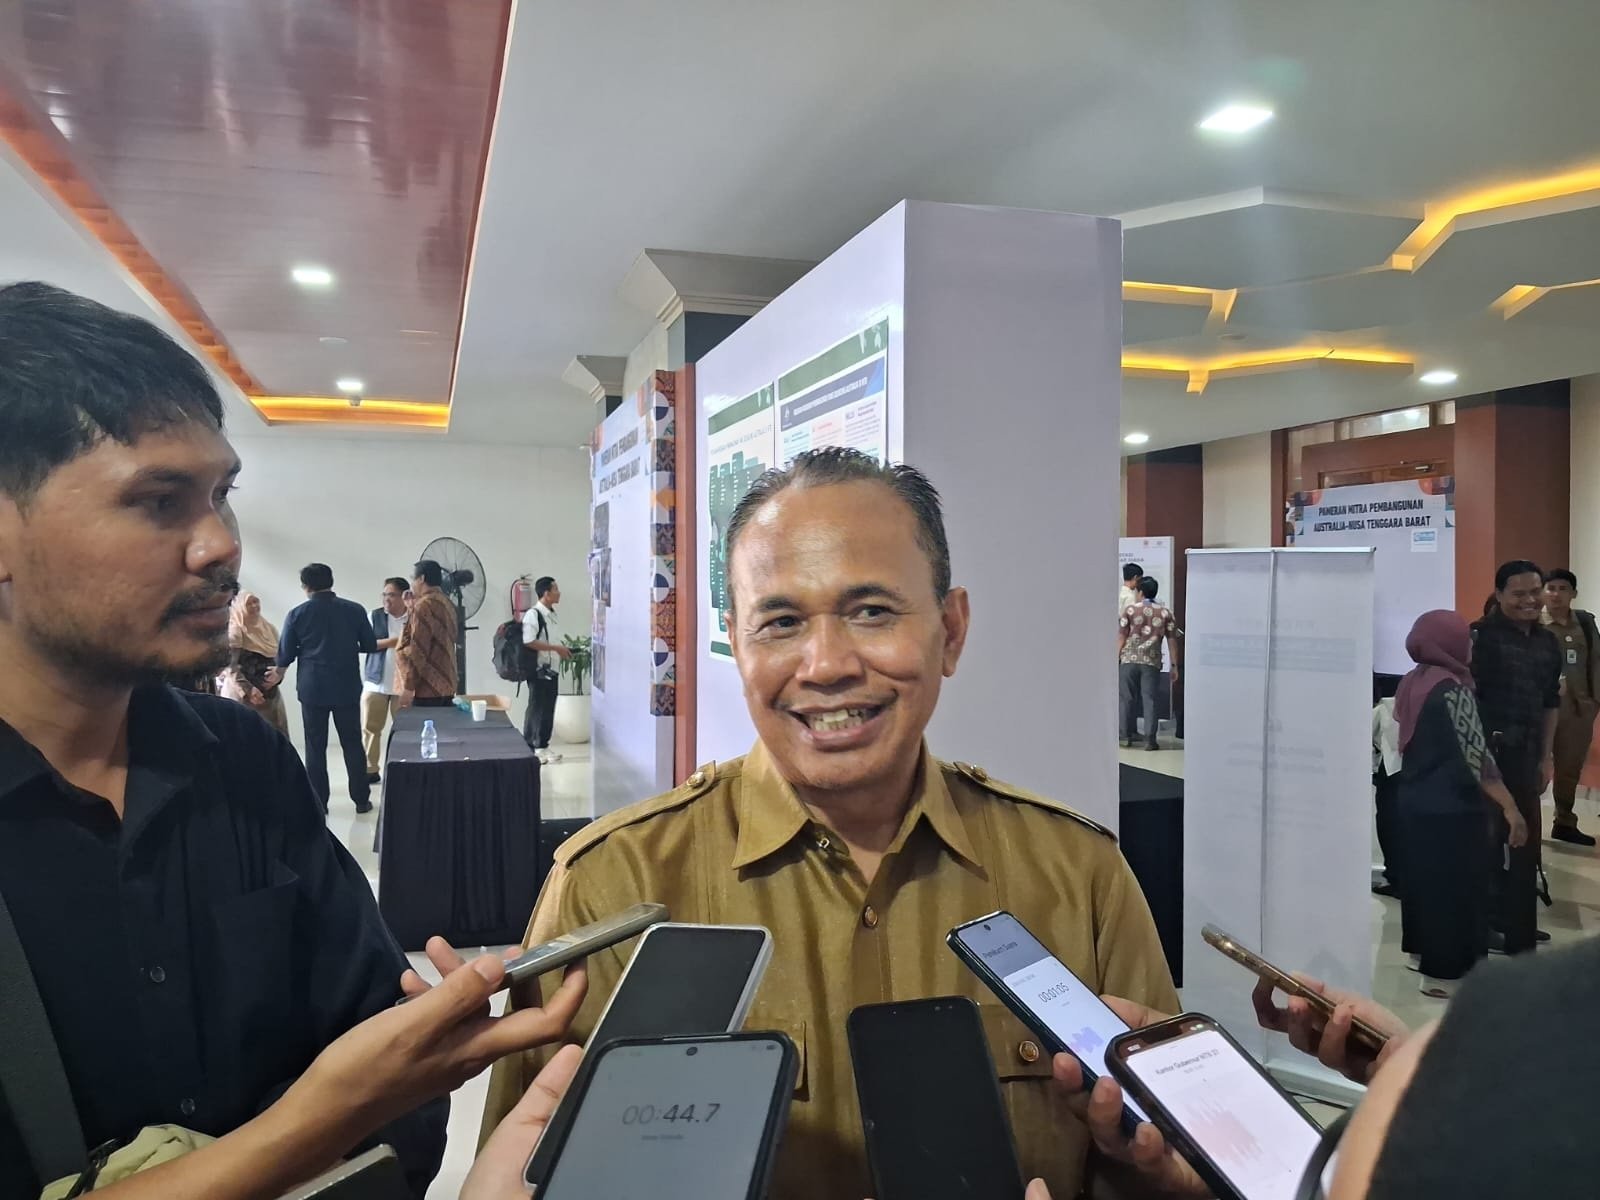
Menyikapi hal ini, Juru Bicara Pemprov NTB sekaligus Kepala Diskominfotik NTB, Ahsanul Khalik, mengatakan dalam ketentuan Pasal 104 ayat (1) PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, Kepala Daerah diwajibkan mengajukan Rancangan Peraturan Daerah tentang APBD beserta penjelasan dan dokumen pendukung kepada DPRD paling lambat 60 hari sebelum satu bulan tahun anggaran berakhir.
“Ketentuan ini mengatur batas waktu pengajuan RAPBD oleh Kepala Daerah kepada DPRD, bukan batas waktu pelaksanaan rapat paripurna semata,” katanya.
Dalam konteks ini, sambungnya apabila Pemerintah Provinsi telah menyiapkan dan mengajukan RAPBD sesuai jadwal sebelum batas waktu 60 hari, termasuk surat pengantar yang telah ditandatangani Gubernur menggunakan Tanda Tangan Elektronik (TTE) yang sah secara hukum, maka terdapat dasar untuk menyatakan bahwa kewajiban pengajuan telah dilaksanakan sesuai ketentuan.
Penggunaan TTE memiliki kekuatan hukum dan akibat hukum sebagaimana diatur dalam Pasal 11 UU Nomor 11 Tahun 2008 tentang ITE sebagaimana telah diubah terakhir dengan UU Nomor 1 Tahun 2024. Dengan demikian, ketidakhadiran Gubernur secara fisik di daerah tidak menghilangkan keabsahan penandatanganan maupun dokumen yang diterbitkan.
Apabila kemudian pelaksanaan rapat paripurna mengalami penundaan karena adanya permintaan DPRD agar surat pengantar menggunakan tanda tangan basah Gubernur, sementara Gubernur sedang berada di luar daerah, dan penundaan tersebut dilakukan berdasarkan kesepakatan eksekutif dan legislatif, maka keadaan ini harus dilihat sebagai persoalan proses administrasi dan penjadwalan kelembagaan.
“Penundaan paripurna tidak serta-merta dapat dimaknai sebagai keterlambatan pengajuan RAPBD, sepanjang dapat dibuktikan bahwa dokumen pengajuan sebelumnya telah disampaikan secara resmi kepada DPRD sebelum tenggat waktu,” sambungnya.
Oleh karena itu, apabila kemudian rapat paripurna dan proses penyampaian secara formal dalam forum tersebut berlangsung setelah melewati batas 60 hari, kondisi itu tidak otomatis menjadi dasar untuk menyatakan Gubernur terlambat mengajukan RAPBD.
Hal yang harus menjadi ukuran adalah tanggal pengajuan dan penerimaan dokumen secara resmi, bukan semata-mata tanggal pelaksanaan rapat paripurna. Dalam hal ini, bukti surat pengantar bertanda tangan TTE, bukti pengiriman atau penerimaan dokumen, jadwal paripurna, serta berita acara kesepakatan penundaan menjadi sangat penting.
Dengan demikian, sepanjang pengajuan RAPBD telah diterima secara resmi oleh DPRD sebelum batas waktu 60 hari, maka terdapat dasar hukum yang kuat untuk menyatakan bahwa kewajiban pengajuan telah dipenuhi tepat waktu dan tidak terdapat alasan untuk menerapkan sanksi keterlambatan pengajuan sebagaimana dimaksud dalam Pasal 311 ayat (2) UU Nomor 23 Tahun 2014.
“Sebaliknya, apabila dokumen baru ditandatangani TTE tetapi belum disampaikan atau diterima secara resmi oleh DPRD, maka persoalan keterlambatan masih perlu dinilai berdasarkan bukti dan kronologi yang sebenarnya,” pungkasnya. (era)